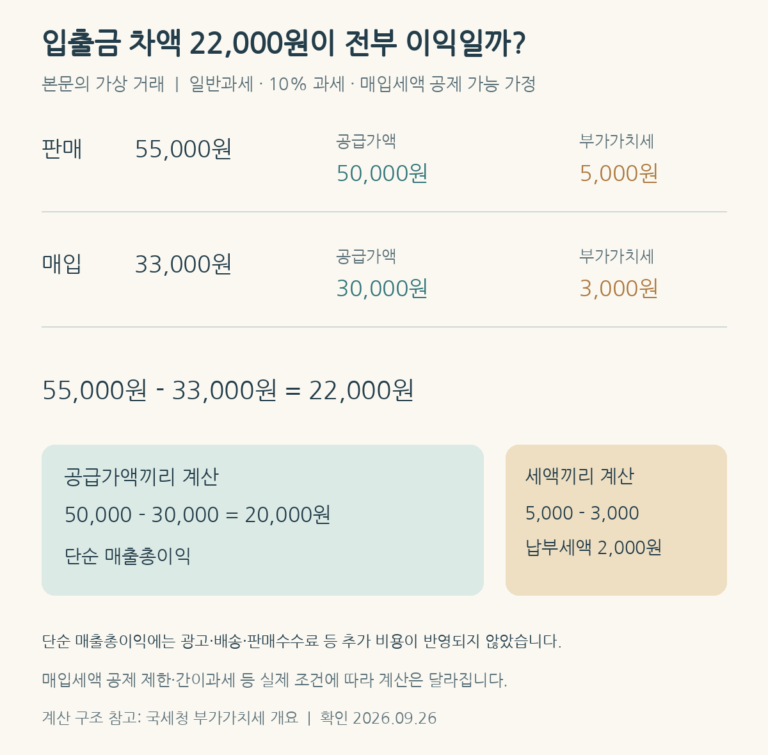
창업과 경영 | 창업·세무 온라인 판매 부가가치세|마진과 납부자금을 구분하는 법 By설고문 2026년 08월 10일 판매가 5만5천 원·매입가 3만3천 원 사례로 부가세와 마진을 구분합니다. 월간 100개 판매 계산, 미판매 재고와 판매원가, 부가세 납부자금 관리까지 살펴봅니다.